


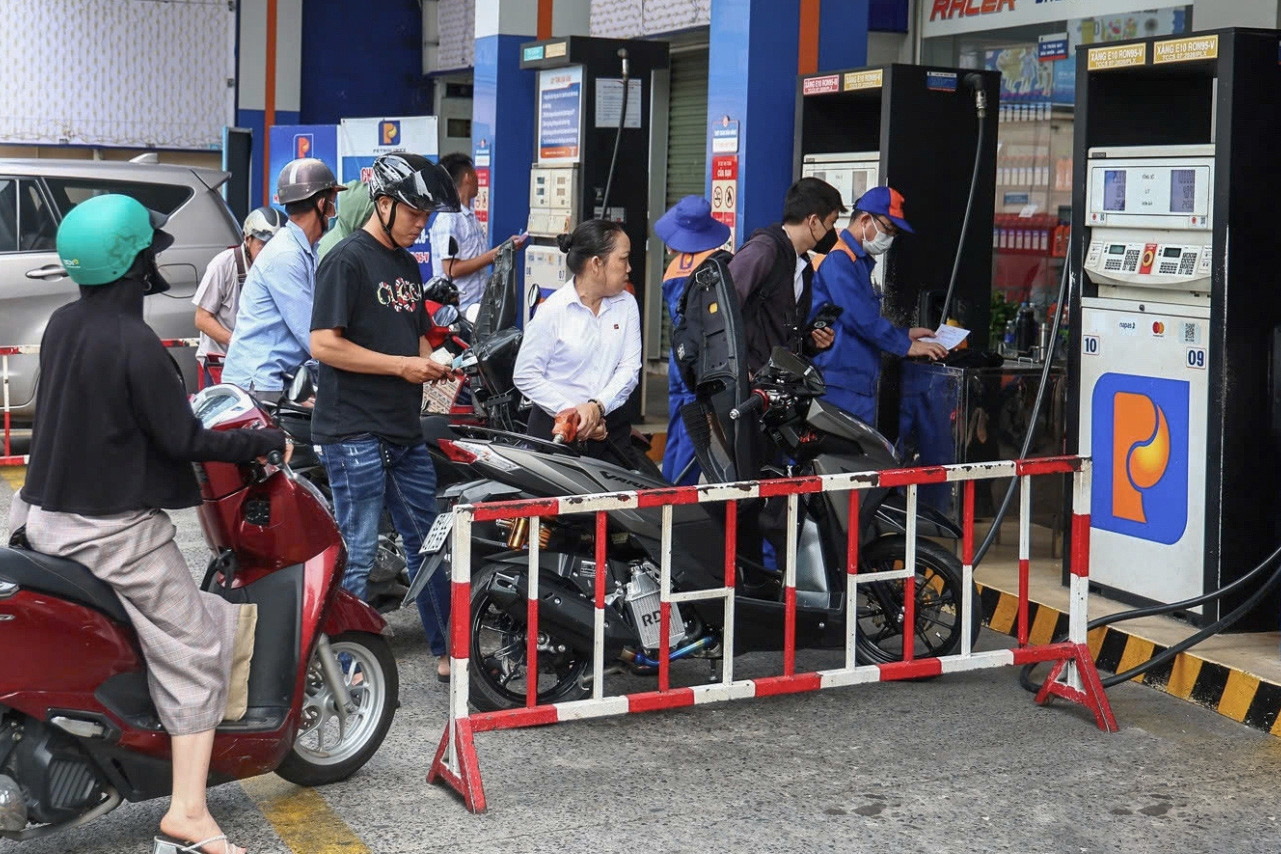
Khi ngân sách chia sẻ với dânChính phủ chấp nhận giảm hơn 7.600 tỷ đồng tiền thuế xăng để góp phần ghìm giá. Khoản chia sẻ ấy đến với người dân và doanh nghiệp ra sao?


Gần một phần tư tổng thu ngân sách năm 2027 dự kiến đến từ nhà, đất, cao hơn số thu ước tính của năm nay và năm ngoái.
Nguồn thu quan trọng của ngân sách nhà nước
Trong tám tháng đầu năm 2026, khu đô thị Hạ Long Xanh nộp 26.359 tỷ đồng tiền sử dụng đất, gần bằng số tiền sử dụng đất Quảng Ninh thu trong cả năm 2025. Cứ 100 đồng ngân sách thu được trên địa bàn tỉnh trong tám tháng ấy thì khoảng 36 đồng đến từ khoản nộp của dự án này, theo Cổng thông tin Quảng Ninh.
Ở TP.HCM, sau khi các vướng mắc pháp lý được tháo gỡ, chủ đầu tư Khu đô thị Đại học Quốc tế Berjaya nộp 12.746 tỷ đồng tiền sử dụng đất, Lotte Properties HCMC nộp 10.939 tỷ đồng và Liên doanh Thành phố Đế Vương nộp 6.877 tỷ đồng. Ba khoản nộp chiếm hơn một nửa trong số 60.077 tỷ đồng tiền sử dụng đất thành phố ước thu trong mười tháng đầu năm nay.
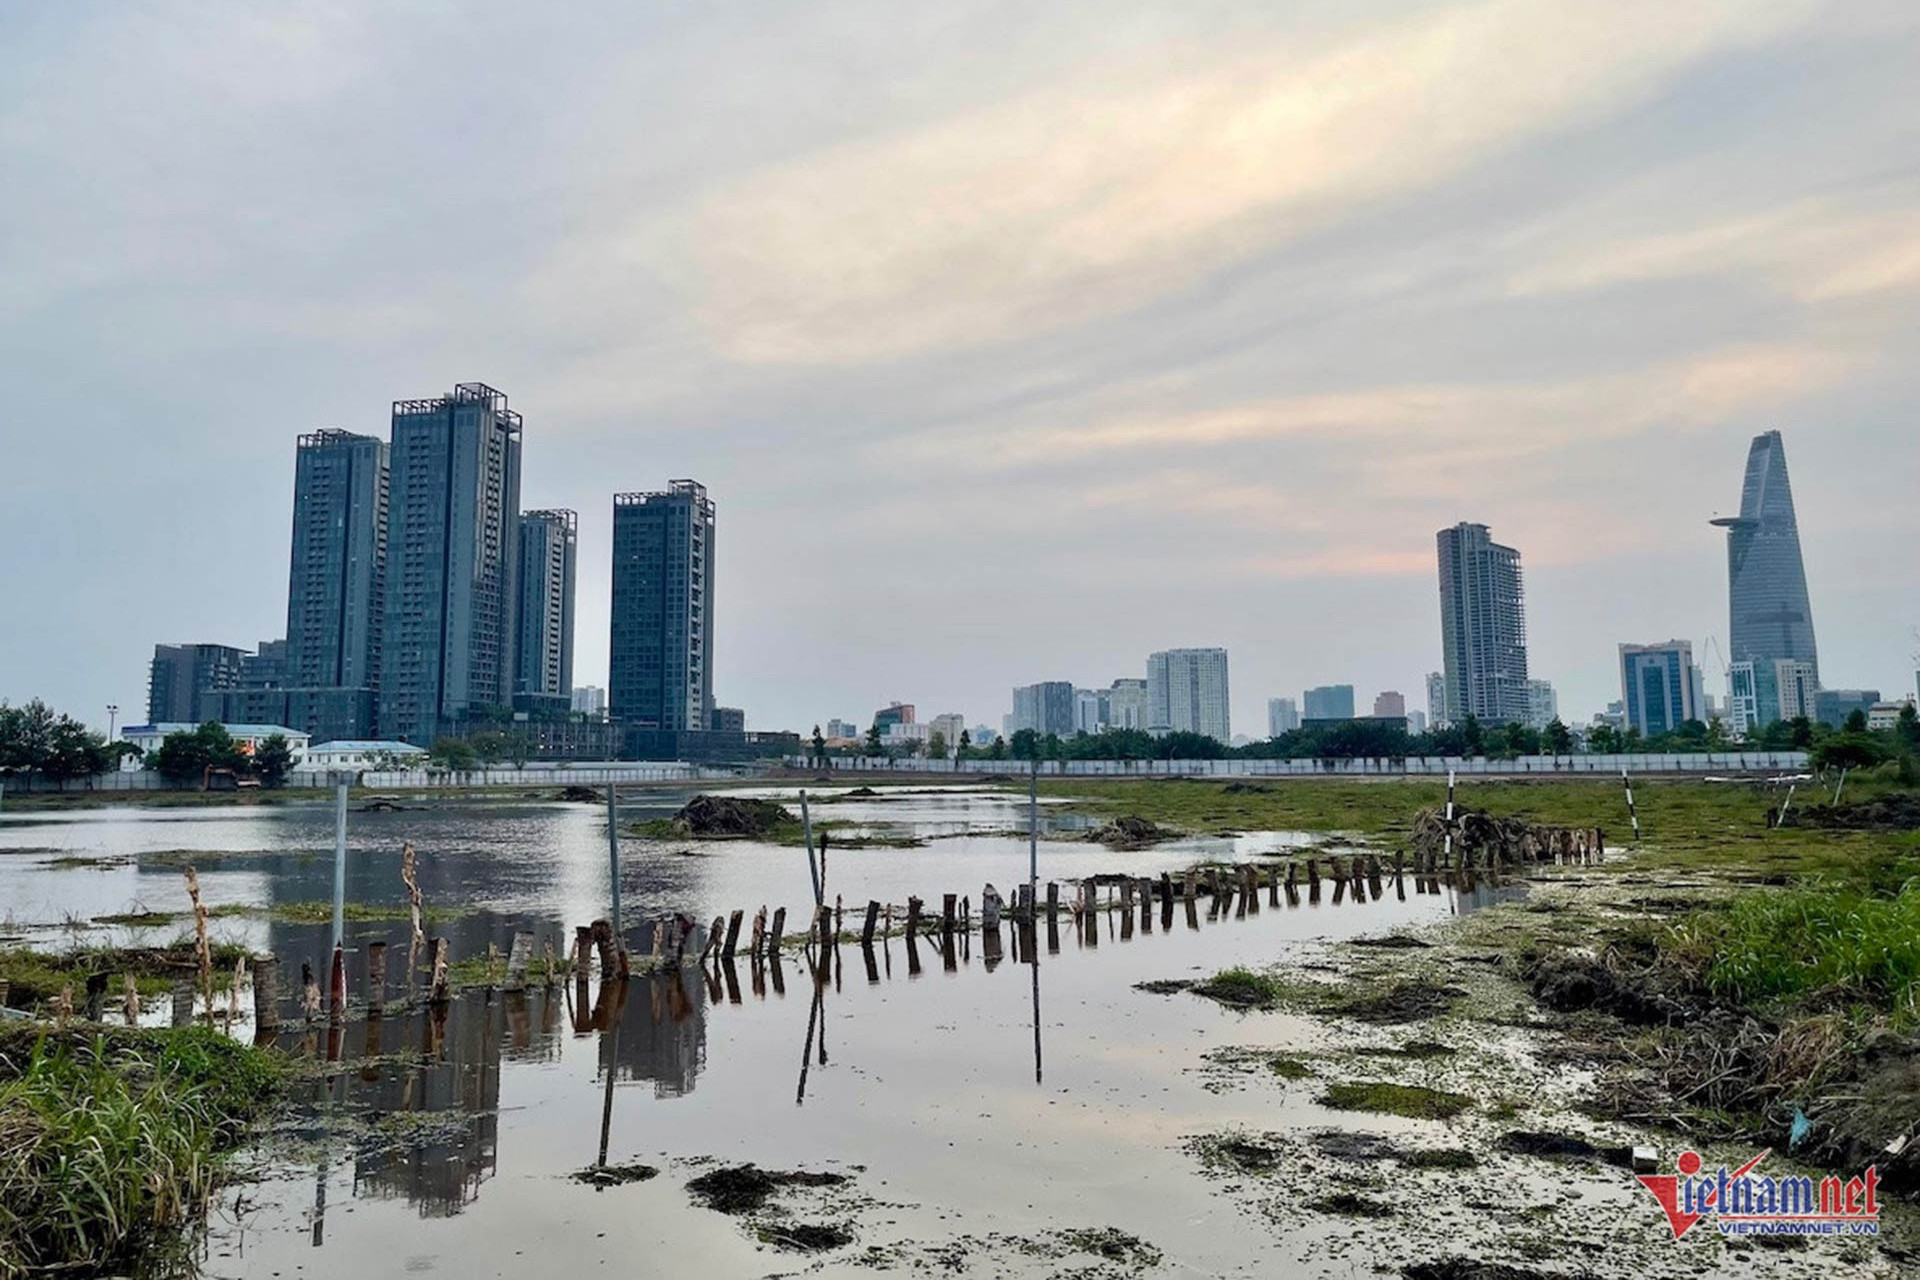
Chỉ cần một trong ba khoản nộp ấy lùi sang năm sau, số thu tiền sử dụng đất năm nay của TP.HCM sẽ giảm hàng nghìn tỷ đồng so với mức đang ước tính, nếu các khoản khác giữ nguyên. Khi một hồ sơ lớn còn vướng, ngân sách có thể phải đợi cùng chủ đầu tư.
Những nét chấm phá trên cho thấy, nguồn thu từ đất vẫn là rất quan trọng với nhiều địa phương trong thời gian gần đây.
Theo Bộ Tài chính được báo Tuổi trẻ tường thuật, tổng thu ngân sách nhà nước trong mười tháng đầu năm 2026 ước đạt 2.438.900 tỷ đồng. Trong bức tranh chung đó, thu từ đất có thể đổi khác rất nhanh ở từng địa phương. Tại Hưng Yên, khoản này giảm hơn 57% so với cùng kỳ, còn 21.543 tỷ đồng. Ngay cả sau cú giảm ấy, khoản thu này vẫn chiếm hơn 37% tổng thu ngân sách trên địa bàn.
Ở Nghệ An, hơn 38% tổng thu trong cùng kỳ đến từ tiền sử dụng đất. Trong số gần 11.000 tỷ đồng tiền sử dụng đất, khoảng 7.400 tỷ đồng đến từ đấu giá quyền sử dụng đất. Ở đây, lịch thu còn tùy vào tiến độ các cuộc đấu giá và thời điểm người trúng đấu giá nộp tiền. Muốn có khoản thu tương tự vào năm sau, địa phương phải đưa được những khu đất khác ra đấu giá và có người mua. Số thu của năm trước, dù cao đến đâu, cũng khó nói trước được phiên đấu giá kế tiếp sẽ mang lại bao nhiêu.
Trong dự toán năm 2027 đã được Quốc hội thông qua, các khoản thu từ nhà, đất dự kiến đạt 775.280 tỷ đồng, tương đương 23,3% tổng thu ngân sách nhà nước. Riêng tiền sử dụng đất dự kiến vượt 666.850 tỷ đồng, tức hơn tám đồng trong mỗi mười đồng thu từ nhà, đất. Nói cách khác, phần lớn số tiền ghi ở mục thu từ nhà, đất phụ thuộc vào việc các dự án và khu đất đi đến khâu nộp tiền sử dụng đất.
Nhìn lại năm 2025, các khoản thu từ nhà, đất ước đạt 575.500 tỷ đồng, chiếm 21,7% tổng thu ngân sách, theo Bộ Tài chính.
Mức dự toán cho năm 2027 cao hơn số ước thu năm 2025 gần 200.000 tỷ đồng. So sánh số ước thực hiện với dự toán cho thấy quy mô khoản tiền ngân sách đang kỳ vọng thu thêm. Với địa phương, ngay cả khi cuối năm thu đủ, kế hoạch chi vẫn có thể xáo trộn nếu những khoản nộp lớn dồn vào tháng cuối cùng.
Bất động sản vẫn là thị trường hấp thụ lớn tín dụng
Đến cuối tháng 8/2026, dư nợ tín dụng bất động sản đạt 5,21 triệu tỷ đồng, chiếm 25,39% tổng dư nợ tín dụng toàn nền kinh tế, theo Ngân hàng Nhà nước. Trong đó, dư nợ kinh doanh bất động sản đạt 2,59 triệu tỷ đồng, tăng gần 20% so với cuối năm 2025. Phần còn lại là tín dụng phục vụ nhu cầu tiêu dùng và tự sử dụng bất động sản.
Theo Ngân hàng Thế giới, tín dụng ở Việt Nam tăng nhanh từ năm 2024, khi chính sách tiền tệ được nới lỏng và hệ thống ngân hàng có thanh khoản dồi dào. Song cung tiền tăng nhanh hơn GDP danh nghĩa, kéo vòng quay tiền tệ xuống còn 0,6 vào năm 2025, mức thấp nhất trong một thập kỷ. Tiền lưu thông chậm hơn trong lúc người dân dè dặt chi tiêu, doanh nghiệp thận trọng và xu hướng tiết kiệm gia tăng.
Trong bối cảnh ấy, tín dụng bất động sản tăng tới 42% trong năm 2025, so với 19% của toàn hệ thống. Tín dụng công nghiệp tăng 12,1%, nông nghiệp tăng 9,1%, còn tín dụng cho doanh nghiệp nhỏ và vừa vẫn ở mức khiêm tốn. Đến năm 2025, bất động sản chiếm 25,5% tổng dư nợ, khoảng một nửa trong số đó là vốn cho các doanh nghiệp phát triển dự án. Theo Ngân hàng Thế giới, dòng vốn này đã góp phần đẩy giá đất và nhà ở lên cao.
Ở một số khu vực, giá đất và nhà đã vượt 30 lần thu nhập hằng năm của nhiều hộ gia đình, trong khi mức tham chiếu quốc tế về khả năng chi trả thường vào khoảng 3–8 lần. Người mua căn nhà đầu tiên ngày càng khó bước vào thị trường. Với các hộ thu nhập thấp và trung bình, tiền thuê nhà hoặc tiền trả nợ mua nhà tăng lên cũng có nghĩa là còn ít tiền hơn cho những khoản chi khác.
Rủi ro bộc lộ khi thị trường chững lại. Doanh nghiệp bán hàng chậm, dòng tiền trả nợ suy yếu, nợ xấu có thể tăng nhanh. Những ngân hàng dùng tiền gửi ngắn hạn để cho vay bất động sản dài hạn còn có thể thiếu tiền chi trả nếu người gửi rút tiền đột ngột. Ngân hàng Thế giới dẫn những biến động trên thị trường trái phiếu doanh nghiệp giai đoạn 2022–2023 và vụ SCB để cho thấy căng thẳng có thể lan nhanh sang hệ thống tài chính.
Cảnh báo ấy được đặt trong bối cảnh tín dụng đã lên tới 145% GDP, cao nhất ASEAN. Theo Ngân hàng Thế giới, việc duy trì chỉ tiêu tăng trưởng tín dụng hai con số trong nhiều năm sau đại dịch đã góp phần đẩy tỷ lệ này lên cao. Trong nửa đầu năm 2025, hệ số an toàn vốn của toàn hệ thống ở mức 12,1%, thấp hơn mặt bằng khu vực.
Chính phủ đã tìm cách hướng thêm vốn vào nhà ở vừa túi tiền qua chương trình hỗ trợ lãi suất 2% giai đoạn 2022–2023, gói tín dụng nhà ở xã hội và đề án một triệu căn hộ. Theo Ngân hàng Thế giới, việc triển khai vẫn chậm. Chủ đầu tư còn vướng thủ tục pháp lý, giải phóng mặt bằng và biên lợi nhuận thấp, trong khi người mua phải qua quy trình xác minh điều kiện thụ hưởng còn phức tạp.
Với Quảng Ninh, khoản nộp của Hạ Long Xanh đã vào số thu năm nay. Khi xếp lịch chi cho năm sau, điều cần biết là trong số tiền đất ghi vào dự toán, bao nhiêu có thể về đúng hẹn.
Thu từ đất vẫn là nguồn thu lớn của ngân sách nhà nước, góp phần tạo nguồn cho đầu tư công và chi thường xuyên. Chính vì còn trông vào tiền đất, khi lập dự toán phải tính cả lúc thị trường chững lại, tiền chưa về mà công trình đã đến kỳ thanh toán.

